電子契約書に印紙税はかからない?印刷した場合の扱いや適切な保存方法
(公開日:2023年6月1日)
目次[非表示]
- 1.そもそも印紙税とは?
- 2.電子契約に印紙税がかからない理由
- 2.1.印紙税法上の「文書」に電子データは含まれないため
- 2.2.国税庁・政府による公式見解が示されているため
- 2.3.電子契約は「文書」を「行使」する形式をとらないため
- 2.4.印紙税法は対象文書を限定しており、電磁的記録はそもそも不課税であるため
- 3.電子契約書に必要な電子署名・電子証明書・タイムスタンプとは?
- 4.電子契約を印刷した場合の印紙税の扱い
- 5.電子契約における印刷保管のルール
- 6.電子帳簿保存法による電子取引の保存要件
- 7.紙で締結した契約書についての注意点
- 8.電子契約の印刷についてよくある質問
- 8.1.Q. 印刷した電子契約に法的効力はある?
- 8.2.Q. 電子契約を印刷すると印紙税はかかる?
- 8.3.Q. 電子帳簿保存法に対応するには必ずシステムを導入しないといけない?
- 8.4.Q. 電子帳簿保存法に対応しない場合、どんな罰則がある?
- 9.まとめ
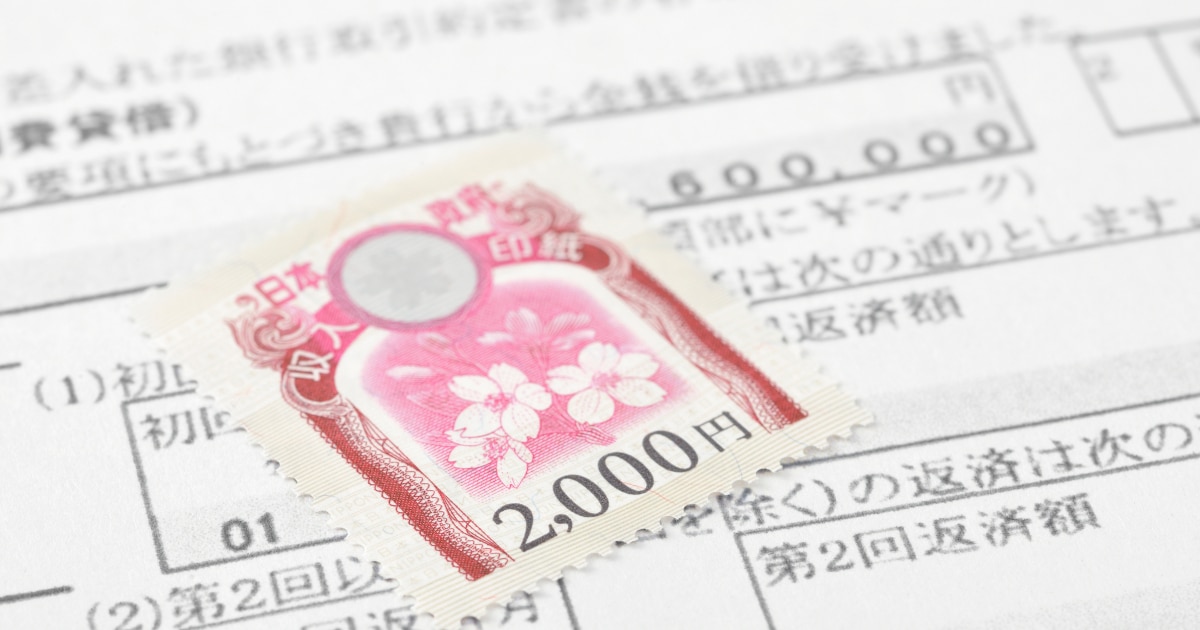
近年、業務効率化やコスト削減、ペーパーレス化、脱ハンコ、テレワーク推進を背景に、電子契約を導入する企業が見られます。電子契約書はPDFなどの電子データで締結・保存するため、紙の契約書とは印紙税や収入印紙、保管方法の扱いが異なります。
原則として、電子契約書は印紙税の課税対象外です。ただし、電子契約書を印刷して紙の契約書として再締結・交付する場合は、収入印紙が必要になる可能性があります。
この記事では、電子契約に印紙税がかからない理由、電子契約書を印刷して保管する際の注意点、電子帳簿保存法に沿った適切な保存方法を分かりやすく解説します。
そもそも印紙税とは?
印紙税とは、印紙税法で定められた課税文書を作成したときに課される税金です。契約書、領収書、約束手形など、文書の種類や記載金額に応じて税額が定められています。
課税文書に該当する紙の契約書を作成した場合は、原則として収入印紙を貼付し、消印をして納付します。ただし、すべての契約書に印紙税がかかるわけではありません。文書の内容、契約金額、作成方法によって、課税対象になるかどうかを判断します。
電子契約に印紙税がかからない理由
電子契約は紙の契約書を作成しないため、原則として印紙税の課税対象外とされています。その理由を印紙税法の考え方や公式見解に沿って解説します。
印紙税法上の「文書」に電子データは含まれないため
厳密にいうと印紙税は、印紙税法で定められた課税文書を作成した場合に課される税金です。ここでいう課税文書とは、印紙税法別表第1に掲げられた文書であり、契約金額や取引内容などの課税事項を証明する目的で作成されたものを指します。
電子契約書は、PDFなどの電子データとして作成され、電子署名やタイムスタンプを付けて締結・保存されます。紙の契約書として作成・交付されるものではないため、印紙税法上の課税文書には該当しないと整理されます。
国税庁・政府による公式見解が示されているため
電子契約書に印紙税がかからない扱いは、国税庁の質疑応答事例や政府答弁において示されています。例えば、国税庁は、印紙税の課税対象となるのは「課税物件表に掲げられている文書」であり、電磁的記録は文書に含まれないため、印紙税は課税されないとしています。
参考:国税庁「取引先にメール送信した電磁的記録に関する印紙税の取扱い」
参考:参議院「質問主意書」
電子契約は「文書」を「行使」する形式をとらないため
課税文書を作成したときに印紙税が課されますが、ここでいう「作成」は、課税事項を記載した紙の文書を、契約の証明などに使える状態にすることをいいます。つまり、電子契約のように電子データとして締結・保存するだけでは、紙の課税文書を作成したことにはなりません。
なお、電子契約では、電子署名やタイムスタンプを付与して契約の成立を記録します。その記録が電磁的記録として扱われる限り、収入印紙の貼付は不要です。ただし、電子契約の内容を印刷し、紙の契約書として別途作成・交付する場合は、印紙税の扱いが変わる可能性があります。
印紙税法は対象文書を限定しており、電磁的記録はそもそも不課税であるため
課税文書に該当するかは、印紙税法別表第1に掲げられた20種類の文書にあたるか、課税事項を証明する目的で作成された文書かなどをもとに判断します。電子契約書のような電磁的記録は、印紙税法上の「文書」に含まれないため、電子データとして契約を締結・保存する限り、収入印紙は要りません。
ただし、電子契約の内容を印刷し、紙の契約書として別途作成・交付する場合は、扱いが変わる可能性があります。これから電子契約を導入する場合、電子データとして保存する契約と、紙で作成・交付する契約を分けて管理することが大切です。
電子契約書に必要な電子署名・電子証明書・タイムスタンプとは?
電子契約書では、誰が契約に合意したのか、契約内容があとから改ざんされていないかを示す仕組みも押さえておきたいポイントです。ここでは、電子署名・電子証明書・タイムスタンプの役割をご紹介します。
電子署名
電子署名とは、電子契約書について「誰の意思で作成・承認されたものか」を示すための仕組みです。紙の契約書で署名や押印が担っていた役割を、電子データ上で補うものと考えると分かりやすいでしょう。
これには、署名後に契約内容が改ざんされていないかを確かめる役割もあります。一定の要件を満たす電子署名が付与された電子文書は、電子署名法上、本人の意思に基づいて作成されたものと推定されるため、電子契約で「誰が同意したのか」を示す根拠になります。
電子証明書
電子証明書は、電子署名に使われる情報が「誰のものか?」を示すためのものです。電子署名だけでは、署名に使われた鍵がどの契約者と結びついているのか分かりにくいため、電子証明書によって署名者との関係を補います。
一般的に電子証明書は、認証局が本人確認を行ったうえで発行します。契約者本人と電子署名の関係を示せるため、本人性を重視する契約や、社外との重要な契約で使われることがあります。
タイムスタンプ
電子データがある時点に存在していたことと、その時点から改ざんされていないことを示す仕組みです。電子契約書では、契約内容がいつ存在し、その後に変更されていないかを確認するために使われます。
電子契約を印刷した場合の印紙税の扱い
電子契約書を印刷したからといって、ただちに印紙税がかかるわけではありません。印刷物を控えや社内確認用として使うのか、紙の契約書として締結・交付するのかによって、印紙税の扱いは変わります。
電子データが原本の場合:印紙税は不要
電子契約システム上で契約を締結し、その電子データを原本として保存する場合、印紙税の対象となる紙の課税文書を新たに作成したことにはなりません。
仮に契約内容を社内で確認するためにPDFを印刷しても、その印刷物は原本ではなく写しとして扱われます。契約の成立は電子データ上で記録されているため、確認用に出力した紙に収入印紙を貼る必要はないのです。
印刷物を原本として再締結した場合:印紙税が発生する
電子契約書の内容を印刷し、その紙に当事者が署名・押印して相手方へ交付する場合は扱いが変わります。印刷物を紙の契約書として再締結する形になるため、契約書が印紙税法上の課税文書に該当すれば、収入印紙が必要です。
例えば、請負契約書や継続的取引の基本となる契約書などは、内容や記載金額によって印紙税の対象になります。電子契約を導入するなら、電子データを原本として扱う契約と、紙で作成・交付する契約を分けて管理しておきましょう。
電子契約における印刷保管のルール
2024年1月以降、電子取引で締結・受領した契約書データは、原則として電子データのまま保存する決まりとなりました。電子契約書を紙に印刷すること自体はできますが、印刷した紙だけを保管して電子データを残さない運用は避ける必要があります。
電子取引データを保存する際は、データの訂正・削除を防ぐ措置に加えて、取引年月日、取引金額、取引先で検索できる状態にします。税務調査などで電子取引データの提示やダウンロードを求められたときに対応できるよう、保存場所や管理方法を社内で決めておきましょう。
電子帳簿保存法による電子取引の保存要件
電子帳簿保存法の中でも「電子取引」の保存要件は、大きく「真実性の要件」「可視性の要件」の2つに分かれます。ここでは、それぞれの要件について解説します。
真実性の要件
真実性の要件とは、保存したデータに改ざんが行われていないことを証明するための要件です。以下の措置のうちいずれかを行う必要があります。
|
|
|
|
例えば、電子帳簿保存法に対応した専用の電子契約システムを導入し、「訂正・削除の履歴を確認できる状態」または「訂正・削除ができない状態」となっていれば、要件を満たすことが可能です。この場合、タイムスタンプの付与は免除されることになります。
可視性の要件
可視性の要件とは、保存したデータを速やかに検索したり、表示したりするための要件です。以下をすべて満たすよう措置を講じましょう。
|
|
①取引年月日・取引先・取引金額について検索できる ②日付または金額の範囲指定で検索できる ③2つ以上の任意の記録項目を組み合わせた条件によって検索できる |
なお、このうち検索機能については、「前々年度の売上高が5,000万円以下の事業所で、かつ税務署の電子データの求めに応じることができる場合」に該当するケースでは対応が不要となります。
【出典】「電子帳簿保存法が改正されました」(国税庁)
紙で締結した契約書についての注意点
紙で締結した契約書を保存する際は、いくつか注意すべきポイントがあります。契約書を適切に管理するために、以下の注意点を押さえておきましょう。
締結済みの書面の契約書は紙のまま保存する
締結済みの書面の契約書は、紙の契約書が原本となるため、そのまま保存しておく必要があります。一方、電子帳簿保存法による「スキャナ保存」の要件を満たしていれば、電子保存したデータのみを保存し、原本を破棄することも可能です。
ただし、その際は破棄した後にスキャン文書に不備がないよう、所轄税務署に十分に確認をしたうえで作業を行うようにご注意ください。なお、スキャナ保存の要件としては、入力期間や画像の解像度などに関して複数のルールが定められているため、国税庁のサイトで詳細を確認しておくようおすすめします。
また、法的リスク・訴訟リスクなども考慮すると、原本を保存しておいたほうが安全なケースもあるため慎重に検討しましょう。
【出典】「スキャナ保存関係」(国税庁)
一定の要件を満たさなければスキャナ保存が認められない
紙で受領・作成した国税関係書類をスキャナ保存するには、電子帳簿保存法で定められた保存要件を満たす必要があります。令和4年1月1日以後のスキャナ保存では、相互けん制や定期的な検査などを求める「適正事務処理要件」は廃止されましたが、すべての要件がなくなったわけではありません。
現在も、入力期間、一定以上の解像度、訂正・削除の履歴を確認できる仕組み、見読可能性、検索機能などの要件は残っています。その際に画像が不鮮明だったり、契約書の一部が欠けていたりすると、スキャナ保存の要件を満たさないおそれがあります。
【出典】「問12 スキャナ保存を行おうと考えていますが、どのような要件を満たさなければならないのでしょうか。」(国税庁)
【出典】「電子帳簿保存法が改正されました」(国税庁)
電子契約の印刷についてよくある質問
最後に、電子契約の印刷に関するよくある質問とその回答をご紹介します。自社へ電子契約を導入するにあたり、チェックして疑問を解消しておきましょう。
Q. 印刷した電子契約に法的効力はある?
電子契約の締結後に印刷した場合、印刷したものが原本であれば法的効力が認められます。例えば、印刷した電子契約に署名や押印を行い、原本として再締結したケースでは法的効力があるといえます。一方、電子契約を印刷したのみの場合は原本としての法的効力はなく、単なる写しとして取り扱われます。
Q. 電子契約を印刷すると印紙税はかかる?
電子契約の締結後、印刷して単なる写しとして扱う場合であれば、印紙税は発生しません。ただし、印刷した電子契約に署名や押印を行い、原本として再締結する場合は印紙税が発生することに注意しておきましょう。
また、電子メールで送信された電子契約書については、用紙等に作成・交付された課税文書とは扱われないため、印紙税の法的根拠上、収入印紙の納税義務は生じないとされます。
Q. 電子帳簿保存法に対応するには必ずシステムを導入しないといけない?
電子帳簿保存法で定められた要件を満たす社内環境を構築できれば、必ずしも電子契約システムや文書管理システムなどのサービスを利用しなくても問題ありません。ただし、契約締結やデータ保存を効率的に行い、セキュリティを確保するためにも、専用サービスを活用する企業が多くなっています。
Q. 電子帳簿保存法に対応しない場合、どんな罰則がある?
電子帳簿保存法へ適切に対応しない場合、「青色申告の承認取り消し」「会社法に基づく過料」「不正確な帳簿による追徴課税」といった罰則を受ける可能性があります。法的なルールに則って、正確に管理しましょう。
まとめ
電子契約書は、電子データとして締結・保存する限り、原則として印紙税の課税対象にはなりません。ただし、印刷した紙にあらためて署名・押印し、紙の契約書として再締結・交付する場合は、印紙税の扱いが変わる可能性があります。
また、2024年1月以降の電子取引では、印刷した紙のみで保存する運用は原則として認められていません。DX推進に向けて契約業務を電子化する際は、電子帳簿保存法による電子取引の保存要件を満たして、法的なルールに沿った保存・保管が必要であることを押さえておきましょう。
クラウド型電子契約・契約管理サービス「WAN-Sign」は、契約情報を取り扱うプロフェッショナルとして豊富な実績を持つNXワンビシアーカイブズが提供するおすすめのソリューションです。電子帳簿保存法に対応した電子契約はもちろん、他サービスで署名済みの電子データの格納にも対応し、部署単位から全社横断まで効率的な文書管理を実現します。サービスの詳細はどうぞお気軽にお問い合わせください。